一、行业概述
工业软件是智能制造的核心支撑,涵盖研发设计、生产管控、运营管理等环节。2018年,中国工业软件市场保持稳健增长,国产品牌在部分细分领域实现突破,开始发力。
二、市场现状
1. 市场规模
2018年中国工业软件市场规模约1600亿元,同比增长约12%。其中,嵌入式软件占比最高,其次为生产管理类软件和研发设计类软件。
2. 市场结构
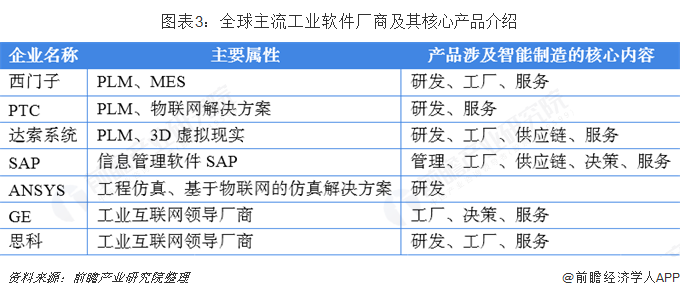
- 研发设计类:外资品牌(达索、西门子、PTC等)占据主导,国产CAD/CAM/CAE市占率不足10%,但在部分垂直行业有所突破。
- 生产管控类:国产MES、DCS、SCADA在流程行业应用广泛,市占率稳步提升。
- 经营管理类:用友、金蝶等国产ERP在中低端市场优势明显,高端市场仍由SAP、Oracle主导。
- 嵌入式软件:随着装备制造升级,嵌入式软件市场规模持续扩大。
3. 竞争格局
外资企业凭借技术积累和生态优势,在高端市场占据领先地位。国内企业通过自主研发、并购整合和产学研合作,逐步缩小差距,在细分领域形成竞争力。
三、国产工业软件发展态势
1. 政策环境
国家层面持续出台政策支持工业软件发展,如《关于深化“互联网+先进制造业”发展工业互联网的指导意见》、《工业软件产品分类与代码》等,为国产工业软件创造了良好环境。
2. 技术突破
国产工业软件在CAE、PLM、MES等领域取得进展。例如,索辰信息的CAE软件、华天软件的PLM、宝信软件的MES在特定行业得到应用。
3. 企业发力
- 研发设计:中望软件、数码大方等企业在CAD领域持续投入,逐步拓展市场份额。
- 生产管控:宝信、石化盈科、和利时等在钢铁、石化、电力行业形成优势。
- 经营管理:用友、金蝶加速云转型,推出工业互联网平台。
四、发展趋势
- 云化与SaaS化:工业软件向云平台迁移,订阅制模式兴起。
- 平台化与生态化:工业互联网平台成为竞争焦点,软件企业构建生态体系。
- 智能化:AI、大数据与工业软件融合,推动智能设计、智能排产等应用。
- 国产替代加速:政策支持和市场需求驱动下,国产工业软件在重点行业加速替代。
- 并购整合:国内企业通过并购增强技术实力,拓展市场版图。
五、结论
2018年中国工业软件市场稳步增长,国产工业软件在政策、技术和市场的多重驱动下开始发力,但在高端领域仍面临挑战。随着工业互联网和智能制造的深入推进,国产工业软件有望实现更大突破。